


本月起(2026年9月1日),锂电池正式开征消费税,税率2%,2027年会再升至4%。新政策执行首周,亿纬锂能和力神率先发出调价通知,所有产品在原不含税价格基础上加收2%消费税成本手机配资app网,大有直接把“电池税”转嫁给整车客户的架势。
当“电池税”的影响传导到下游,就出现了分化:头部企业因为产量、销量巨大,有底气承接压力,对上游的价格调整整体不算敏感;与之相对,多数二线和中小电池厂只能一对一和车企协商谁扛多少,方案还在拉锯。
一笔被精准算计的账
当其影响传导到更下游车企,出现的问题又不一样了。
以60kWh电池的车型为例,2%税率下单车成本增加约438到480元,2027年升至4%后增加约876到1000元。
绝对金额听起来不算大,但问题在于,这个钱谁来出,谁来扛?
10万元以内的纯电代步车,电池往往占整车成本的40%甚至更高,整车毛利又极薄。中信证券和申万宏源的测算指向同一个结论:低价纯电是真正的夹心层。上游电池厂要加价,自己没有利润空间对冲,而市场上,降价促销的惯性还在,消费者还在等折扣呢,车企完全没有提价的底气。
同样500元,对一辆20万的车是0.25%,对一辆8万的车是0.6%,落地感受完全不同。2026年前5个月,汽车整车制造行业平均利润率只有1.5%。某自主车企内部人士说,新能源车型单车利润已经降到千元量级,几百元电池税可“不是个小数目”……
税法里藏着一条分水岭
锂电池消费税看起来一视同仁——电池厂统一在出厂环节缴。但是税法里有一条抵扣规则,把整个行业切成了两半。
自己造电池、装自己的车,这叫“自产自用用于连续生产应税电池产品”,可以不缴消费税。类似于比亚迪的刀片电池厂生产电池,直接送到自己的整车产线,这个环节在税法里几乎不触发纳税义务。整车厂从宁德时代、亿纬锂能这些第三方买电池,情况完全反过来:汽车不是应税产品,买进来的电池已经缴过消费税,但整车厂无法抵扣。这笔税就实实在在嵌进了采购成本。
乘联会秘书长崔东树直言:政策给“造电池的车企”和“不造电池的车企”划出了新的成本分水岭。
比亚迪秦PLUS EV的电池成本仅占30%到40%,因为用的是更便宜的磷酸铁锂电池。自研自产自用,税负在内部就被抹平了大半。而10万以内的纯电代步车几乎全是纯外采,没有自产电池的选项,也没有高端车型那样的利润缓冲空间。
此外,消费税的免税目录里,钠离子电池、固态电池、燃料电池都豁免,窗口期到2028年底。
当前,宁德时代已宣布2026年9月启动钠电池首批交付,年底目标GWh级出货。钠电池的材料成本比磷酸铁锂低10%到15%,叠加免税,同规格车型相比传统锂电能形成2%到4%的成本优势。
可以看出,钠电池的及时“救场”,对10万以内的车型来说,这是实打实的救命药。但是,钠电池目前的问题,和数年前的锂电池类似,其是能量密度不如锂电,导致车辆的续航打折扣。当然,代步车的应用场景对续航要求本来就不高,这个取舍在商业逻辑上,倒也说得通。
不止是电池税,而是一整套政策转向
如果把时间拉长,站在更高的维度看,本次锂电池恢复征税,只是新能源车政策红利退坡的最新一环。
2026年1月1日起,新能源车购置税从全额免征调整为减半征收。2027年1月1日起,车船税优惠也将取消。锂电池消费税从9月1日起恢复征收。三记重锤接连落下,新能源车的“免税保护期”正在分阶段、有节奏地退出。
除此之外,还有几个信号值得大家关注:乘用车出口退税可能取消;有关部门叫停新能源车海外价格战;国内储能行业产能全面摸底,新增产能审批放缓。这些政策叠加在一起,才是可能导致新能源车行业市场格局,发生重大变化的因素。
过去十多年对电动汽车车用锂电池免征消费税,是为了扶持国内电池产业。如今新能源车渗透率突破65%,政策从“普惠扶持”转向“分类调节”:成熟的锂电要交税,前沿的钠电和固态电池继续免税。
“一代技术一代税”,政策指向再清晰不过。
谁会出局,谁能赢:洗牌沿着两条线推进
明眼人都能看出“锂电池恢复征税”将会导致一定程度上的行业洗牌,但是这种洗牌不是均匀的,它大致会沿着两条线推进。
一条是储能和二三线电芯厂。
某长三角储能企业2025年全年净利率只有3.2%,2%消费税直接对应四成以上利润。2027年税率升到4%,税费会超过全年净利润。这类企业已经深陷产能利用率不足、客户单一的困境,再叠一层税负,出局也只是时间的问题。真锂研究院的判断是行业洗牌从2026年启动,2027年大概率延续,集中清出低端磷酸铁锂、纯价格竞争的过剩产能。
另一条是整车端。小米、理想传出推进电池自研的消息,但目前行业的普遍判断是:这更多是向电池供应商施压的谈判筹码。真正建成自己的规模化电芯产线需要多年技术沉淀,委托代工不能规避消费税——只有实打实在自己工厂里生产的才算自产。
目前看来,大多数车企在短期之内,还走不到比亚迪那一步。
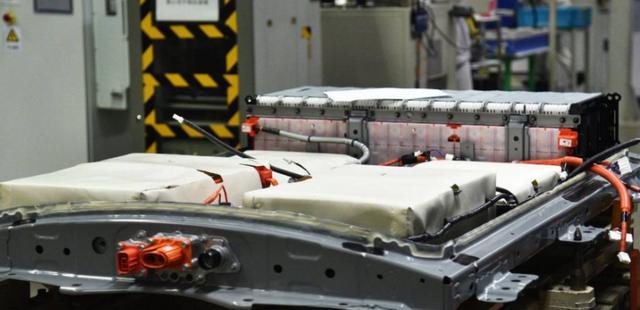
总体而言,对比亚迪这样的自供电芯车企,政策在短期之内的利好,非常明显。电池成本占整车比例更低,税负在内部被抹平,甚至可能因为自己的电池获得更多行业内部需求。
对宁德时代等龙头电池厂,冲击也相对较小。有技术壁垒、规模效应和议价能力,可以让客户承担绝大部分税负。海外业务占比高,消费税对出口环节通常有退免税政策,可以缓释国内加税压力。
正如前文分析,真正受伤的是二三线电池厂和靠外采电池的低价纯电车型。前者利润空间被进一步挤压,后者没有自产电池的选项,也没有高端车型的利润缓冲空间。
每一轮电车成本冲击过后,垂直整合程度高的玩家抗压能力更强。洗牌的方向不是随机淘汰,而是进一步加固已经整合的头部、压缩靠低价维持的尾部。10万以内纯电的格局会比其他细分市场更快变化,但不一定是消失——而是被钠电池和剩下来的几家整合完的厂商重新占领。
新能源车的好日子,靠政策喂饭的日子,正在一步步走向终结——该来的终究要来。
 手机配资app网
文章为作者独立观点,不代表168配资网_本财配资_股票配资网观点
相关文章


